


Amazon Visa
4,41.60K Rezensionen
App-Details
- Version
- 2.7.3
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Openbank S.A.
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Eine Kreditkarte in einer App zu verwalten, klingt zunächst nach einer kleinen Alltagsaufgabe: Umsätze prüfen, verfügbare Punkte ansehen und bei Bedarf die Karte sperren oder Einstellungen anpassen. Bei Amazon Visa ist genau dieser mobile Blick der wichtigste Teil meiner Nutzung. Die App gehört in die Kategorie Finanzen, wird von Openbank S.A. entwickelt und ist kostenlos erhältlich. Ich habe sie vor allem danach beurteilt, wie verständlich sie mit Karteninformationen, Kontozugriffen und persönlichen Entscheidungen umgeht.
Mein erster Eindruck ist ordentlich, aber nicht völlig sorglos. Die Anwendung wirkt wie ein Werkzeug für Menschen, die ihre Amazon-Visa-Karte regelmäßig einsetzen und nicht jedes Mal auf eine klassische Banking-Oberfläche ausweichen möchten. Gleichzeitig sollte man sich bewusst machen, dass eine Karten-App naturgemäß mit sensiblen Finanzdaten arbeitet. Deshalb zählt für mich nicht nur, ob die Oberfläche bequem ist, sondern auch, ob ich als Nutzer erkenne, was gerade passiert und welche Kontrolle ich tatsächlich habe.
Wie vertrauenswürdig wirkt die Nutzung im Alltag?
Amazon Visa hat im Store eine durchschnittliche Bewertung von 4,5 bei rund 11.000 Bewertungen. Das spricht für eine breite Akzeptanz, ersetzt aber keine eigene Prüfung. Bewertungen zeigen vor allem, wie andere Menschen die App erleben; sie beantworten nicht automatisch die Frage, ob die Anwendung zu den eigenen Ansprüchen an Datenschutz, Kontrolle und Finanzorganisation passt.
Positiv finde ich, dass der Zweck der App klar erkennbar bleibt. Sie ist keine überladene Finanzplattform mit vielen fremden Angeboten, sondern richtet sich auf die Verwaltung dieser Karte. Das hilft bei der Orientierung. Wer seine Ausgaben ohnehin über Amazon Visa abwickelt, kann die App als festen Kontrollpunkt verwenden, statt sich auf E-Mails, Papierunterlagen oder gelegentliche Kontrollen zu verlassen.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt wenig über die finanzielle Verantwortung aus, aber es macht deutlich, dass die App selbst keine altersbeschränkten Inhalte im üblichen Sinn anbietet. Entscheidend ist vielmehr, wer Zugang zum Gerät und zum Konto erhält. Ich würde die Anwendung deshalb nur auf einem geschützten Smartphone verwenden und das Gerät nicht ungesichert an andere Personen weitergeben.
Die aktuelle Version ist 2.6.1 und setzt mindestens iOS oder Android in Version 9 voraus. Für die meisten noch genutzten Geräte dürfte das keine große Hürde sein. Trotzdem lohnt sich vor der Installation ein Blick auf das eigene Betriebssystem. Gerade bei Finanz-Apps ist ein aktuelles, vom Hersteller unterstütztes Gerät sinnvoller als ein altes Smartphone, das nur knapp die technischen Voraussetzungen erfüllt.
Was ich bei einer Finanz-App zuerst prüfe
Ich beginne nicht mit Bonuspunkten oder dem Design, sondern mit der Frage, ob die App meine Entscheidungen nachvollziehbar unterstützt. Kann ich einen Umsatz eindeutig zuordnen? Erkenne ich, ob eine Information nur angezeigt wird oder ob ich damit eine Aktion auslöse? Werden wichtige Schritte sichtbar bestätigt? Diese Punkte sind im Alltag wichtiger als dekorative Grafiken.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Bei Amazon Visa würde ich nach der Anmeldung zuerst die Kontodaten, Umsätze und verfügbaren Karteninformationen in Ruhe durchgehen. Nicht, weil die App dadurch automatisch sicherer wird, sondern weil man so früh erkennt, welche Angaben sichtbar sind und welche Bereiche man regelmäßig kontrollieren sollte. Eine kurze Routine nach dem Einkauf ist oft hilfreicher als eine seltene, ausführliche Prüfung.
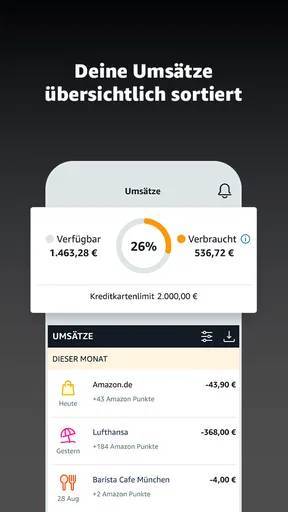
Ein konkreter Alltag sieht bei mir so aus: Ich bezahle mehrere Einkäufe mit der Karte, öffne später die App und gleiche die angezeigten Buchungen mit meinen Belegen oder Bestellübersichten ab. Dabei achte ich nicht nur auf den Betrag, sondern auch auf den Zeitpunkt und den Händler. Wenn etwas unklar erscheint, möchte ich nicht erst Wochen später darüber stolpern. Diese Gewohnheit macht die App zu einem Kontrollinstrument und nicht bloß zu einer digitalen Kartenablage.
Kontrolle statt blindes Vertrauen
Der wichtigste Vorteil einer mobilen Kartenverwaltung ist für mich die Nähe zum tatsächlichen Ausgabenverhalten. Eine Karte wird schnell verwendet, besonders wenn sie in einen vertrauten Einkaufsablauf eingebunden ist. Die App kann dabei helfen, die Distanz zwischen Kauf und Kontrolle zu verkürzen. Das ist ein echter Nutzen, aber nur, wenn ich die Informationen auch aktiv prüfe.
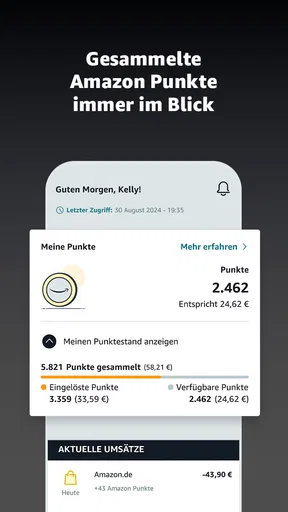
Ich würde mich nicht allein auf eine Punktanzeige verlassen. Punkte können motivieren, die Karte zu verwenden, sagen aber nichts darüber aus, ob ein Einkauf sinnvoll war oder ob eine Rückzahlung problemlos eingeplant ist. Mein Rat ist deshalb, die Prämien als Zusatz zu betrachten und die Ausgabenkontrolle an den tatsächlichen Kontobewegungen auszurichten. Der wichtigste Schutz ist nicht der Punktestand, sondern eine regelmäßige Prüfung der Umsätze.
Ein weniger offensichtlicher Vorteil dieser Vorgehensweise ist die bessere Zuordnung von Rückgaben. Wenn ein Einkauf storniert oder zurückgegeben wird, kann man später gezielter prüfen, ob sich die entsprechende Buchung tatsächlich nachvollziehbar verändert hat. Ich würde dafür die ursprünglichen Bestellinformationen aufbewahren und nicht ausschließlich aus dem Gedächtnis arbeiten. Die App ist dann ein Abgleichwerkzeug, kein Ersatz für die eigenen Unterlagen.
Welche Entscheidungen ich bewusst selbst treffen würde
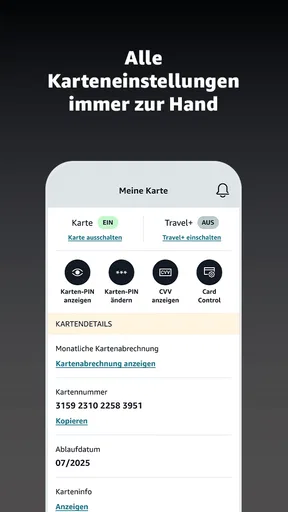
Bei einer Karten-App ist mir wichtig, dass ich nicht aus Bequemlichkeit jede verfügbare Einstellung aktiviere. Ich würde zuerst prüfen, welche Benachrichtigungen ich wirklich brauche. Hinweise zu neuen Umsätzen können nützlich sein, während zu viele Meldungen schnell dazu führen, dass wichtige Informationen übersehen werden. Eine sinnvolle Auswahl ist besser als eine dauerhaft überfüllte Mitteilungszentrale.
Auch die Anmeldung verdient Aufmerksamkeit. Ich würde die App nicht einfach auf mehreren Geräten einrichten, nur weil das technisch bequem erscheint. Jedes zusätzliche Gerät ist ein weiterer Ort, an dem persönliche Finanzinformationen sichtbar werden können. Wenn ein Smartphone verkauft, verloren oder dauerhaft nicht mehr verwendet wird, sollte der Zugang dort nicht einfach bestehen bleiben. Die Kontrolle über alte Geräte gehört für mich zur normalen Kontohygiene.
Ein weiterer praktischer Tipp: Ich würde Screenshots von sensiblen Ansichten vermeiden und die App nicht in öffentlichen Situationen öffnen, wenn andere Personen den Bildschirm leicht mitlesen können. Das ist keine spezielle Funktion der Anwendung, aber eine realistische Alltagssituation. Finanzdaten werden nicht nur durch technische Schwachstellen sichtbar, sondern auch durch unachtsame Nutzung im Zug, im Café oder am Arbeitsplatz.
Datensensible Momente beim täglichen Einsatz
Die sensibelsten Momente entstehen nicht unbedingt beim Start der App, sondern beim Prüfen konkreter Umsätze und beim Ändern von Kontoeinstellungen. In diesen Bereichen sollte ich langsam genug vorgehen, um nicht versehentlich eine falsche Aktion zu bestätigen. Besonders auf einem kleinen Bildschirm kann ein kurzer Tipp schneller erledigt sein, als man erwartet.
Ich würde deshalb bei jeder Einstellung unterscheiden: Wird hier nur eine Anzeige angepasst, wird eine Benachrichtigung verändert oder greife ich in eine finanzielle Funktion ein? Diese Unterscheidung klingt banal, verhindert aber unüberlegte Klicks. Wenn eine Formulierung nicht eindeutig ist, ist es besser, den Vorgang abzubrechen und die Bedeutung zu klären, statt aus Neugier weiterzugehen.
Beim Datenschutz bleibe ich bewusst bei dem, was ich in der App selbst nachvollziehen kann. Ich prüfe die sichtbaren Hinweise, die Konto- und Sicherheitseinstellungen sowie die Berechtigungen, die das Betriebssystem anzeigt. Aus einer schlichten Kartenoberfläche lässt sich nicht automatisch ableiten, welche Daten intern wie verarbeitet werden. Deshalb würde ich die Datenschutzinformationen des Entwicklers lesen und die Systemberechtigungen regelmäßig kontrollieren, anstatt Vermutungen als Tatsachen zu behandeln.
Gerade bei einer Finanz-App ist diese Haltung sinnvoll. Wenn eine Berechtigung für die konkrete Nutzung nicht nötig wirkt, würde ich sie nicht ohne Weiteres freigeben. Gleichzeitig sollte man nicht jede Systemabfrage pauschal ablehnen, ohne zu verstehen, ob dadurch eine gewünschte Funktion eingeschränkt wird. Meine Empfehlung ist eine bewusste Einzelentscheidung: erlauben, was für den eigenen Ablauf erforderlich ist, und alles andere zunächst deaktiviert lassen.
Die Rolle des Entwicklers und der sichtbaren Hinweise
Als Entwickler wird Openbank S.A. genannt. Für mich ist das hilfreich, weil eine Finanz-App nicht wie ein anonymes Werkzeug behandelt werden sollte. Ich möchte erkennen können, wer hinter der Anwendung steht, welche Version installiert ist und ob die Informationen im Konto verständlich präsentiert werden.
Die Versionsangabe 2.6.1 ist dabei mehr als eine technische Randnotiz. Wenn Probleme auftreten, kann ich leichter einordnen, welche Ausgabe der App auf meinem Gerät läuft. Ich würde vor einer Fehlersuche zuerst prüfen, ob die Anwendung aktuell ist, und danach die konkrete Situation dokumentieren: Zeitpunkt, betroffener Bereich und sichtbare Meldung. Das erleichtert eine spätere Klärung deutlich.
Was mir bei Finanzprodukten besonders wichtig ist, sind klare Nutzerentscheidungen. Eine gute App sollte nicht nur Daten anzeigen, sondern mir helfen, zwischen Beobachten und Handeln zu unterscheiden. Ich möchte wissen, ob ich gerade einen Umsatz öffne, eine Einstellung ändere oder einen Vorgang bestätige. Je klarer diese Grenze ist, desto weniger Raum bleibt für Missverständnisse.
Für wen Amazon Visa gut passt
Die App passt meiner Einschätzung nach gut zu Menschen, die ihre Amazon-Visa-Karte häufig einsetzen und ihre Karteninformationen unterwegs prüfen möchten. Auch Nutzer, die ihre Ausgaben nach jedem größeren Einkauf kontrollieren, können von einem zentralen mobilen Zugang profitieren. Wer Punkte sammelt, sollte die App ebenfalls als praktische Übersicht betrachten, aber nicht als alleinige Grundlage für die persönliche Finanzplanung.
Besonders nützlich ist sie für einen festen Wochenablauf. Ich könnte mir zum Beispiel einen kurzen Check am Wochenende vorstellen: offene oder neue Umsätze ansehen, unklare Buchungen markieren, Rückgaben mit den eigenen Bestellunterlagen vergleichen und prüfen, ob die Ausgaben zum geplanten Budget passen. Dieser Ablauf dauert nicht lange und verhindert, dass kleine Unklarheiten über längere Zeit liegen bleiben.
Auch für Menschen, die klassische Papierunterlagen vermeiden möchten, ist die mobile Verwaltung angenehm. Die App ist kostenlos erhältlich, was den Einstieg erleichtert. Trotzdem sollte man die Entscheidung nicht nur vom Preis abhängig machen. Eine kostenlose App kann trotzdem eine hohe Verantwortung verlangen, wenn sie den Zugang zu einer Kreditkarte bündelt.
Wann eine andere Lösung besser sein kann
Ich würde Amazon Visa nicht als vollständigen Ersatz für ein Girokonto oder eine umfassende Haushaltsbuch-App betrachten. Wer mehrere Karten, verschiedene Bankkonten und regelmäßige Sparziele gemeinsam analysieren möchte, braucht wahrscheinlich eine breitere Finanzübersicht. Eine einzelne Karten-App kann den eigenen Zahlungsverkehr nur aus ihrer jeweiligen Perspektive zeigen.
Auch für Nutzer, die Kreditkarten grundsätzlich vermeiden möchten, ist die Anwendung nicht die richtige Wahl. Die Punkte oder die kostenlose Nutzung ändern nichts daran, dass man Ausgaben verantwortungsvoll planen und Rückzahlungen im Blick behalten muss. Wer sich von Bonusmechaniken schnell zu zusätzlichen Käufen verleiten lässt, sollte besonders vorsichtig sein oder eine schlichtere Zahlungsart bevorzugen.
Für Familien ist außerdem die Frage wichtig, wer das Gerät und den Zugang kontrolliert. Wenn mehrere Personen dieselbe Karte verwenden, kann die App zwar bei der Übersicht helfen, aber sie ersetzt keine klare Absprache über Ausgaben und Zuständigkeiten. Ich würde gemeinsame Nutzung nicht einfach voraussetzen, sondern vorher klären, wer welche Informationen sehen darf und wie Unstimmigkeiten geprüft werden.
Mein Umgang mit Punkten und Einkaufsentscheidungen
Der Store-Slogan stellt eine Karte und viele Punkte ohne Jahresgebühr in den Mittelpunkt. In meinem Alltag würde ich diesen Vorteil nüchtern behandeln. Punkte sind interessant, wenn die Karte ohnehin für geplante Einkäufe verwendet wird. Sie werden problematisch, wenn sie den Eindruck erzeugen, ein zusätzlicher Kauf sei automatisch lohnenswert.
Ein sinnvoller Ablauf ist, den Einkauf zuerst unabhängig von der Prämie zu beurteilen. Brauche ich das Produkt? Passt der Betrag in mein Budget? Ist die Rückzahlung eingeplant? Erst danach würde ich berücksichtigen, ob die Kartenverwendung einen zusätzlichen Vorteil bringt. Diese Reihenfolge schützt davor, dass die Belohnung die eigentliche Kaufentscheidung dominiert.
Ich würde außerdem nicht versuchen, jeden Punkt sofort gedanklich in einen festen Geldwert umzuwandeln, wenn dadurch die Übersicht verloren geht. Wichtiger ist, den Stand regelmäßig zu kontrollieren und die Bedingungen der jeweiligen Nutzung zu verstehen. Die App kann dabei eine sichtbare Orientierung bieten, aber die genaue Bewertung bleibt eine persönliche Entscheidung.
Was ich vor der Installation und nach dem Start prüfen würde
Vor der Installation würde ich zuerst kontrollieren, ob das eigene Gerät mindestens Android oder iOS in Version 9 unterstützt. Danach würde ich nur die offizielle Anwendung des genannten Entwicklers auswählen und auf den Namen achten. Bei Finanz-Apps ist es keine gute Idee, eine ähnlich benannte Drittanbieter-App zu verwenden, nur weil sie in einer Suche weiter oben erscheint.
Nach dem ersten Start würde ich die Anmeldung nicht zwischen Tür und Angel erledigen. Ich würde mir Zeit nehmen, die sichtbaren Hinweise zu lesen, die Berechtigungen einzeln zu bewerten und die Sicherheitsoptionen des Geräts zu nutzen. Falls das Smartphone bereits von mehreren Personen verwendet wird, wäre das für mich ein Grund, die Einrichtung zu überdenken.
Danach würde ich einen kleinen Test durchführen: einen bekannten Umsatz öffnen, die angezeigten Informationen nachvollziehen und prüfen, wie leicht ich wieder zur Übersicht zurückkomme. Dieser Test zeigt schnell, ob die App zu meiner persönlichen Arbeitsweise passt. Eine Finanzanwendung muss nicht spektakulär sein; sie sollte vor allem verständlich genug sein, damit ich sie auch unter Zeitdruck korrekt bediene.
Mein vorsichtiges Urteil
Amazon Visa ist für mich eine zweckmäßige Finanz-App mit einem klaren Einsatzgebiet: die mobile Kontrolle einer Amazon-Visa-Karte und der damit verbundenen Punkte. Die kostenlose Verfügbarkeit, die breite Nutzung mit über 100.000 Installationen und die gute durchschnittliche Bewertung machen den Einstieg interessant. Entscheidend ist aber, dass ich die App als Kontrollhilfe nutze und nicht als Einladung, mehr auszugeben.
Vertrauen entsteht hier weniger durch große Versprechen als durch mein eigenes Verhalten: Berechtigungen prüfen, sensible Ansichten nicht unnötig teilen, alte Geräte aus dem Zugang entfernen, Umsätze regelmäßig abgleichen und Einstellungen bewusst ändern. Wer seine Kartenverwaltung aktiv und aufmerksam betreibt, bekommt mit Amazon Visa einen praktischen mobilen Begleiter.
Meine Empfehlung gilt deshalb vor allem bestehenden Karteninhabern, die ihre Ausgaben und Punkte bequem unterwegs prüfen möchten. Wer eine umfassende Finanzplanung, mehrere Konten in einer Ansicht oder grundsätzlich keine Kreditkarte nutzen will, ist mit einer anderen Lösung wahrscheinlich besser bedient. Für den engeren Zweck ist die App jedoch nachvollziehbar aufgebaut und nützlich, solange man die eigene finanzielle Kontrolle nicht an die Punkteanzeige oder an eine einzelne mobile Anwendung abgibt.
Vorteile
- Keine Jahresgebühr bei aktiver Nutzung der Karte
- Punkte lassen sich direkt beim Bezahlen auf Amazon einsetzen
- Kontaktloses Bezahlen und mobile Wallets werden unterstützt
- Weltweit einsetzbar
- sofern Visa akzeptiert wird
- Umsätze und Abrechnungen bequem in der App einsehbar
Nachteile
- Kartenangebot und Konditionen können sich künftig ändern
- Bonitätsprüfung ist für die Beantragung erforderlich
- Bargeldabhebungen können zusätzliche Gebühren verursachen
- Außerhalb von Amazon fällt die Prämienrate meist geringer aus
- Bei Zahlungsverzug können hohe Kosten und Zinsen entstehen
Häufig gestellte Fragen zu Amazon Visa
Was ist die Amazon Visa und für wen lohnt sie sich?
Die Amazon Visa ist eine Kreditkarte, die speziell für Einkäufe bei Amazon und im teilnehmenden Partnernetz entwickelt wurde. Je nach aktuellem Kartenmodell und Angebot können Karteninhaber beim Bezahlen Punkte, Prämien oder andere Vorteile erhalten. Ob sie sich lohnt, hängt vor allem von Ihrem Einkaufsverhalten, den Gebühren, den geltenden Teilnahmebedingungen und davon ab, ob Sie Amazon regelmäßig nutzen.
Welche Gebühren können bei der Nutzung der Amazon Visa anfallen?
Vor dem Antrag sollten Sie das aktuelle Preis- und Leistungsverzeichnis sorgfältig prüfen, da Gebühren und Konditionen je nach Land, Kartenanbieter und Angebot unterschiedlich sein können. Achten Sie besonders auf Jahresgebühren, Sollzinsen, Gebühren für Bargeldabhebungen, Fremdwährungsentgelte sowie Kosten bei verspäteten Zahlungen. Eine vollständige Rückzahlung des monatlichen Saldos kann helfen, unnötige Zinskosten zu vermeiden.
Wie funktioniert das Prämien- oder Bonusprogramm der Amazon Visa?
Die Vorteile der Amazon Visa richten sich nach dem jeweils gültigen Kartenprogramm. Einkäufe können unter bestimmten Voraussetzungen mit Punkten, Cashback oder Amazon-Guthaben belohnt werden. Dabei können unterschiedliche Sammelraten für Amazon-Bestellungen, Partnerhändler und sonstige Umsätze gelten. Wichtig ist, die Bedingungen zu Mindestumsatz, Gültigkeit, Einlösung, Ausschlüssen und möglichen Änderungen regelmäßig zu kontrollieren.
Kann ich die Amazon Visa auch außerhalb von Amazon verwenden?
In der Regel kann eine Visa-Karte nicht nur bei Amazon, sondern überall dort eingesetzt werden, wo Visa akzeptiert wird. Dennoch können für bestimmte Transaktionen abweichende Regeln oder Gebühren gelten. Besonders bei Zahlungen im Ausland, Online-Abonnements, Bargeldabhebungen oder Händlerkategorien sollten Sie die Konditionen prüfen. Ob Prämien auch außerhalb von Amazon gesammelt werden, hängt vom konkreten Kartenangebot ab.
Was muss ich beim Antrag und bei der Rückzahlung beachten?
Für die Beantragung werden normalerweise persönliche Daten, ein Wohnsitz im jeweiligen Land und eine ausreichende Bonität vorausgesetzt. Die endgültige Genehmigung erfolgt durch den herausgebenden Finanzdienstleister, nicht allein durch die Amazon-App. Nach der Nutzung sollten Sie Abrechnungen und Fälligkeitstermine aufmerksam kontrollieren. Teilzahlungen können bequem wirken, aber je nach Vertrag erhebliche Zinsen verursachen.


